


Industrialización de la soja y aprendizajes para Paraguay
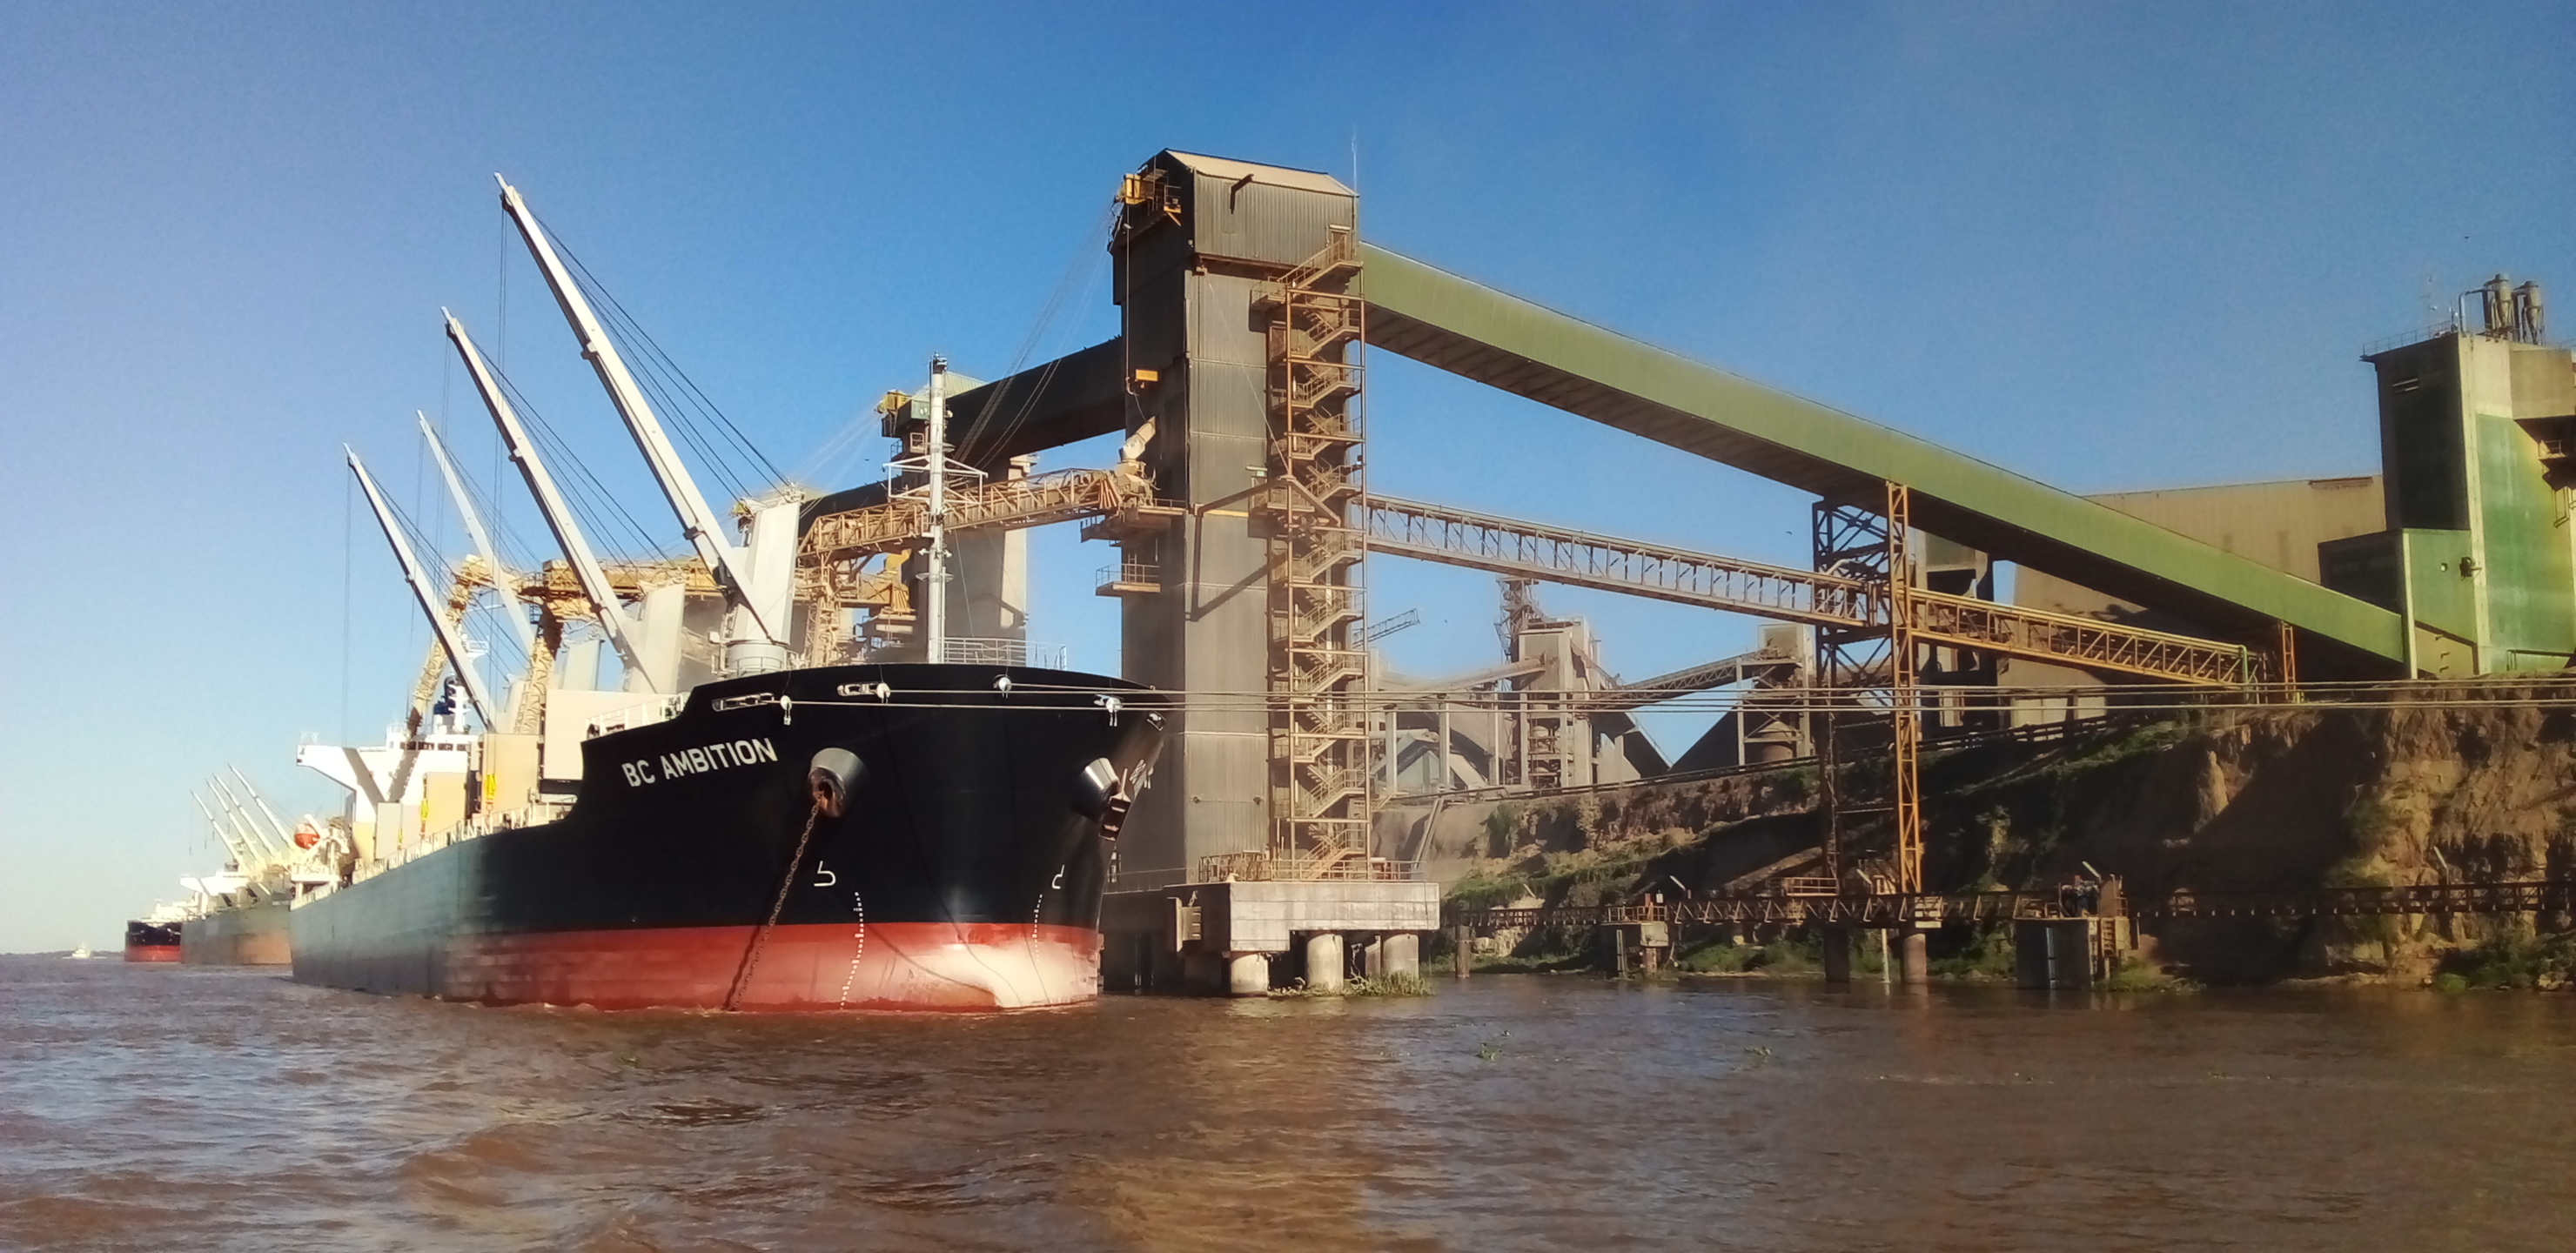
Las experiencias de Estados Unidos, Brasil y Argentina muestran distintas formas de desarrollar la agroindustria. La disponibilidad de materia prima es el punto de partida; la inversión requiere mercados para los productos, infraestructura y condiciones que permitan operar competitivamente a largo plazo.
Para Paraguay, esta comparación ayuda a ordenar una agenda para aprovechar mejor la capacidad instalada, atraer nuevas inversiones y ampliar la transformación de soja en alimentos, proteínas y energía. El objetivo es identificar herramientas y condiciones aplicables a nuestra realidad, reconociendo también los límites de cada experiencia.
Estados Unidos y la demanda energética como impulso industrial
La expansión del diésel renovable abrió un nuevo mercado para el aceite de soja y contribuyó a estimular el procesamiento. Un informe del Departamento de Agricultura de Estados Unidos de junio de 2024 documentó cómo la demanda energética y los mayores precios del aceite elevaron los márgenes de molienda e impulsaron la producción de harina. [1]
El caso muestra que las políticas de combustibles renovables pueden transmitir señales de inversión hacia la agroindustria. También exige considerar que, al procesar más soja para obtener aceite, aumenta simultáneamente la oferta de harina, que necesita compradores y acceso competitivo a mercados. La rentabilidad depende de ambos productos y de la competencia con otras materias primas para biocombustibles. [1]
Brasil y la articulación entre producción y mercados
Brasil combina una importante actividad exportadora de soja en grano con su procesamiento industrial. Las estadísticas y proyecciones de ABIOVE permiten observar ambas actividades dentro de una misma cadena, junto con los mercados de harina, aceite y biodiésel. Esta coexistencia ofrece una referencia útil para pensar el crecimiento agrícola e industrial de forma complementaria. [2]
Una herramienta concreta es la mezcla obligatoria de biodiésel en el diésel comercializado. El 1 de agosto de 2025, Brasil elevó esa proporción del 14% al 15%, según la ANP. La medida ilustra cómo una decisión de política energética puede ampliar el mercado de los biocombustibles y generar una señal de demanda para sus insumos. [3]
El aprendizaje para Paraguay es vincular las oportunidades de procesamiento con mercados efectivos para sus derivados, acompañados por logística, financiamiento y previsibilidad.
Argentina y la integración industrial y portuaria
Argentina desarrolló un complejo de procesamiento y exportación fuertemente concentrado en el Gran Rosario. Un relevamiento publicado por la Bolsa de Comercio de Rosario en 2021 señalaba que el 85% de la capacidad de molienda de esa zona estaba en plantas con puerto anexo sobre el Paraná. Esa integración permite comprender la importancia de conectar industria, almacenamiento y salida exportadora. [4]
La escala alcanzada también debe analizarse junto con su utilización. En un informe de 2024, la BCR estimaba que la capacidad ociosa de la industria aceitera había llegado al 54% en 2023, año afectado por una fuerte sequía. Las importaciones de soja, principalmente desde Paraguay y Brasil, ayudaron a sostener la actividad. [5]
Esta experiencia muestra que integrar industria y logística puede fortalecer la competitividad, pero construir capacidad no asegura su aprovechamiento. El abastecimiento, las condiciones económicas y comerciales y los mercados de destino deben acompañar la inversión.
Comparación de las tres experiencias
|
País |
Experiencia destacada |
Aprendizaje para Paraguay |
|
Estados Unidos |
Demanda de aceite para diésel renovable y estímulo a la molienda. |
Desarrollar nuevos usos del aceite y mercados para la harina adicional. |
|
Brasil |
Exportación de grano, procesamiento y mercado de biodiésel. |
Articular crecimiento agrícola, transformación y demanda de derivados. |
|
Argentina |
Integración de plantas y puertos, con episodios de alta capacidad ociosa. |
Mejorar la logística y asegurar condiciones para utilizar la capacidad. |
Síntesis de las experiencias descritas en las fuentes [1] a [5]; los aprendizajes son una interpretación para el contexto paraguayo.
Una lección común
Las tres experiencias muestran relaciones entre mercados, inversión y capacidad industrial, con herramientas diferentes. No surge de ellas una receta tributaria única. La agenda debe evaluar conjuntamente la rentabilidad del procesamiento, el abastecimiento, la logística y la demanda de aceite y harina, evitando confundir capacidad instalada con competitividad sostenible.
¿Qué significa para Paraguay?
Paraguay puede profundizar su agroindustria a partir de su producción agrícola y de las inversiones existentes. La prioridad es lograr que procesar localmente resulte competitivo, tanto para aprovechar las plantas actuales como para justificar futuras ampliaciones.
La industrialización también le da mayor flexibilidad al agro paraguayo. Al transformar la soja en harina y aceite, amplía las opciones comerciales y permite diversificar los destinos de exportación. El procesamiento local permite llegar a una amplia diversidad de mercados con productos de mayor valor agregado y responder a distintas fuentes de demanda.
Una agenda de desarrollo debería concentrarse en tres frentes. El primero es mejorar las condiciones de inversión y operación mediante previsibilidad jurídica y tributaria, financiamiento de largo plazo, energía confiable y logística eficiente. Dentro de ese análisis corresponde evaluar el tratamiento de los impuestos incorporados a las exportaciones industrializadas y su efecto sobre la competitividad.
El segundo es ampliar mercados para los productos de la molienda. Los biocombustibles pueden ofrecer oportunidades para el aceite; los alimentos balanceados y las cadenas avícola y porcina, para la harina. Su potencial debe estudiarse con balances de oferta y demanda. El crecimiento de las exportaciones de carne, por sí solo, no permite cuantificar cuánto aumentaría el consumo local de harina de soja.
El tercero es fortalecer el acceso a los mercados externos, con calidad, trazabilidad, condiciones sanitarias y costos competitivos. La demanda interna puede complementar la exportación, pero cada proyecto debe dimensionarse según los compradores y mercados que efectivamente pueda atender. Alrededor del 30% de las exportaciones de harina de soja tiene como destino Europa, lo que vuelve especialmente importante contar con apoyo público y coordinación con el sector privado para cumplir con el EUDR. Acompañar a la cadena en la trazabilidad y la documentación necesarias es clave para sostener ese acceso y aprovechar la diversificación que ofrece la industria.
Producción agrícola e industrialización pueden reforzarse mutuamente. Una industria competitiva amplía las alternativas comerciales para el productor; una agricultura productiva y sostenible fortalece el abastecimiento industrial. Para convertir esa relación en más inversión, empleo y divisas, Paraguay necesita una agenda que conecte materia prima, procesamiento y mercados a largo plazo.
Fuentes de referencia
2. ABIOVE · 2025 · Complexo soja y perspectivas de procesamiento y biodiésel
3. ANP · 2025 · Orientaciones sobre la entrada en vigor de E30 y B15
5. BCR · 2024 · El 2024 espera cerrar con un crecimiento del 37% en el procesamiento de oleaginosas
Las referencias describen experiencias y antecedentes de los años indicados; no constituyen una comparación estadística homogénea de 2026.
Fuente: CAPPRO, https://cappro.org.py
